‘달리는 말에 올라타라?’ 52주 신고가 돌파 매매의 진실, 14.7년 데이터 검증
– 속설의 검증: “달리는 말에 올라타라”, “52주 신고가를 뚫는 주식을 사라”는 모멘텀 격언은 과연 우량 지수 시장을 이겼을까?
– 워밍업 엄밀 정렬 백테스트: 250일(52주) 지표 계산 워밍업을 거친 뒤, 2010년 4월부터 2024년 12월까지 약 14.7년간(3,595거래일) 동일 구간을 파이썬 퀀트 코드로 실측했습니다. (왕복 0.20% 거래비용 및 익일 시가 체결 반영)
– 백테스트 실측 결과: 가만히 묻어둔 단순 보유(+79.0%, 원금 1.79배)가 기계처럼 신고가를 쫓은 52주 돌파 매매(+23.9%, 원금 1.24배)를 누적 수익률 기준 약 3.3배 앞섰습니다.
– 마켓타이밍 3진 아웃 결산: 1편(골든크로스), 2편(RSI 바닥매수)에 이어 3편(신고가 돌파)까지, 개별 종목이 아닌 우량 지수를 단일 차트 지표로 마켓타이밍하려는 시도는 왜 전패할 수밖에 없는가? 그 구조적 원인을 명쾌하게 정리합니다.
주식 시장에는 수많은 모멘텀 격언이 존재합니다.
“바닥을 잡으려 하지 말고, 신고가를 뚫고 날아가는 가장 강한 놈을 따라붙어라”,
“달리는 말에 올라타야 복리의 마법을 누린다”는 조언은 개인 투자자들에게 가장 직관적이고 매력적인 원칙으로 통합니다.
지난 1편(골든크로스의 배신: 승률 29%)과 2편(‘공포에 사라’ 바닥 매수: 61%의 기회비용 전멸)을 통해 우리는 시장의 직관적인 기술적 분석들이 단순 보유를 넘어서지 못한다는 객관적인 데이터를 확인했습니다.
그렇다면 바닥을 잡는 역추세 매매 대신, 진짜 가장 강하게 뿜어져 나가는 ’52주 신고가 돌파’를 기계적으로 따라붙는 추세추종 모멘텀 전략은 과연 시장을 이겼을까요?
김과장의 팩트체크 랩 3편에서는 2010년부터 2024년 말까지 14.7년간(3,595거래일) 대한민국 대표 우량 지수인 KODEX 200 데이터를 바탕으로 52주 신고가 돌파 전략을 엄밀하게 검증해 보았습니다.
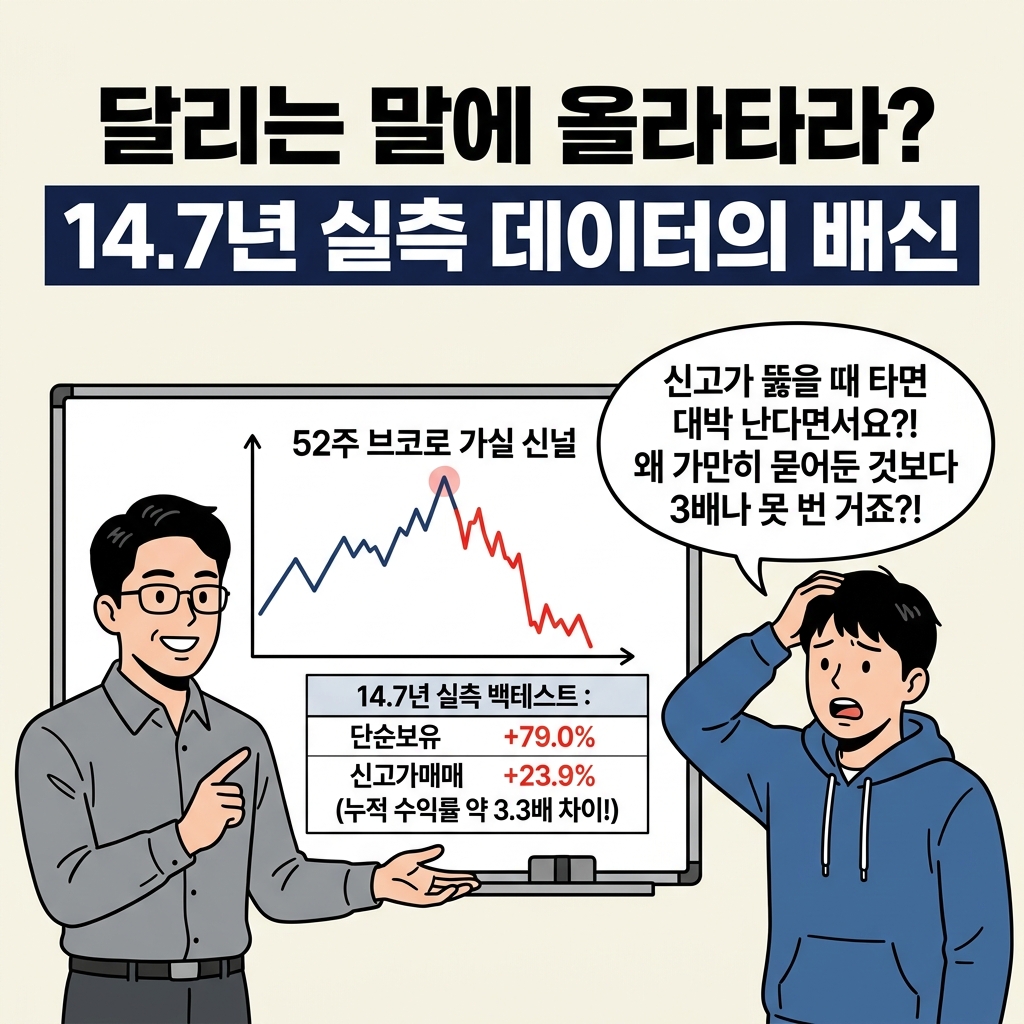
[김과장의 팩트체크 카툰 1] 모멘텀 돌파 환상 vs 14.7년 백테스트 실측 누적 수익률 약 3.3배 격차
1️⃣ 백테스트 설계: 52주 신고가 돌파 공식
전략의 규칙은 시장에서 가장 널리 알려진 고전적인 모멘텀 돌파 표준 공식을 적용했습니다.
퀀트 팩트체크
- 검증 대상: KODEX 200 (대한민국 코스피 200 대표 ETF)
- 검증 기간: 2010년 4월 14일 ~ 2024년 12월 30일 (약 14.7년, 총 3,595거래일)
- 워밍업 처리: 52주(250거래일) 최고가 산출을 위해 2009년 4월~2010년 4월 구간을 워밍업으로 동일하게 거친 후 동일 시작점부터 정렬 비교
- 매수 규칙 (진입): 당일 종가가 과거 250거래일(52주) 중 최고가를 돌파 경신할 경우, 익일 시가(Next-Day Open) 전량 매수
- 매도 규칙 (청산/손절): 보유 중 당일 종가가 20일 이동평균선을 하향 이탈할 경우, 익일 시가(Next-Day Open) 전량 매도 후 현금화
- 거래비용 반영: 매수 0.10% + 매도 0.10% (왕복 0.20% 수수료 및 슬리피지 차감)
- 비교 기준 (벤치마크): 동일 기간(2010.04.14~) 최초 매수 후 단 1주도 팔지 않은 단순 보유 (Buy & Hold)
신고가를 뚫을 때만 올라타고, 20일선 밑으로 꺾이면 즉시 손절하여 하락장을 피한다는 매우 상식적이고 훌륭해 보이는 전략입니다.
2️⃣ 14.7년 실측 결과: 단순 보유가 약 3.3배 앞섰다
엄밀한 동일 구간 정렬과 거래비용을 반영한 성적표는 다음과 같았습니다.
승리
패배
단순 보유(+79.0%)가 52주 신고가 돌파 매매(+23.9%) 대비 누적 수익률 기준 약 3.3배 앞섰습니다.
최종 자산 기준으로도 원금 1.79배 vs 1.24배로 유의미한 격차가 벌어졌습니다.
완결된 라운드트립 거래 총 25회 중 10승 15패로 승률은 40.0%였고, 평균 보유 기간은 18.0거래일이었습니다.
3️⃣ 왜 ‘달리는 말’은 개미를 떨쳐냈을까?
모멘텀 투자자들이 가장 신뢰하는 신고가 매매가 우량 지수에서 무너진 결정적인 정량적 이유는 2가지입니다.
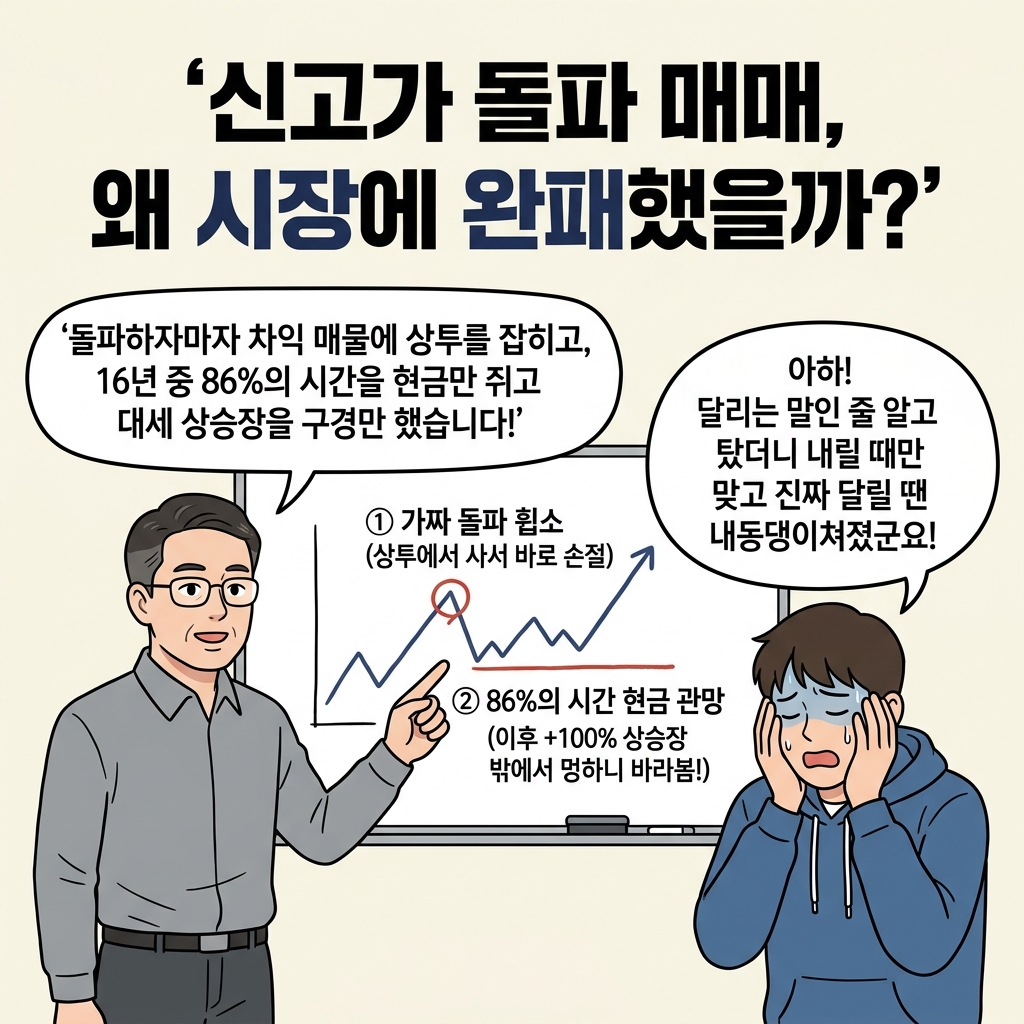
[김과장의 팩트체크 카툰 2] 가짜 돌파 휩소의 덫과 87.5% 현금 방치의 치명적 기회비용
주가가 52주 신고가를 돌파하는 순간은 모든 뉴스에서 “대세 상승장 개막”을 대대적으로 보도하는 시점입니다.
하지만 기관과 외국인은 이미 바닥에서 사 모은 물량을 신고가 돌파 날 몰려든 개미들에게 차익 실현하며 분산(Distribution)시키는 패턴을 보입니다.
결과적으로 돌파하자마자 차익 매물이 쏟아지며 주가가 급락, 전략은 20일선을 하향 이탈하며 손절을 강요당합니다.
– 2018년 1월 30일 ~ 2월 6일: 코스피 역사적 고점 돌파 직후 급락, -6.2% 손절
– 2015년 4월 24일 ~ 5월 7일: 돌파 직후 휩소, -3.6% 손절
– 2014년 7월 31일 ~ 8월 11일: 박스권 상단 돌파 실패, -2.9% 손절
52주 신고가 돌파 전략의 시장 노출도는 단 12.5%에 불과했습니다.
즉, 3,595거래일 중 무려 87.5%의 기간 동안 주식을 전혀 쥐고 있지 않고 현금만 쥐고 관망했다는 뜻입니다.
신고가를 찍고 20일선 밑으로 떨어져 손절한 뒤, 다음 52주 신고가가 나올 때까지 수년 동안 지수가 계단식으로 우상향하거나 박스권에서 서서히 상승하는 ‘가장 거대하고 긴 복리 구간’을 통째로 놓쳐버린 것입니다.
4️⃣ 팩트체크 3부작 종합 결산: “타이밍 3진 아웃”
이로써 우리는 개인 투자자들이 가장 많이 시도하는 대표적인 기술적 타이밍 매매 3종을 모두 동일한 코스피 200 지수 위에서 실측 완료했습니다:
3진 아웃 종합 결산
- 1편. 교과서 골든크로스 (추세 추종): 10년간 24회 거래 중 17회 손실 (승률 29%), 단순보유 +52.4% vs 전략 +19.0%로 완패.
- 2편. RSI 30 바닥 매수 (역발상 역추세): 15.7년간 단순보유 +138.2% vs 전략 +33.2%로 완패 (61% 현금 방치로 대세 상승 소외).
- 3편. 52주 신고가 돌파 (모멘텀 돌파): 14.7년간 단순보유 +79.0% vs 전략 +23.9%로 완패 (가짜 돌파 휩소 & 87.5% 현금 방치).
결론은 명확합니다: “추세추종이든, 역발상이든, 모멘텀이든 단일 지표로 우량 지수를 마켓타이밍하려는 시도는 전부 단순 보유에 패배했습니다.”
우상향하는 경제와 기업 이익의 총합인 인덱스 지수는 타이밍을 재느라 시장 밖으로 나가는 순간, 가장 폭발적인 며칠간의 상승을 놓쳐 복리가 끊어지기 때문입니다.
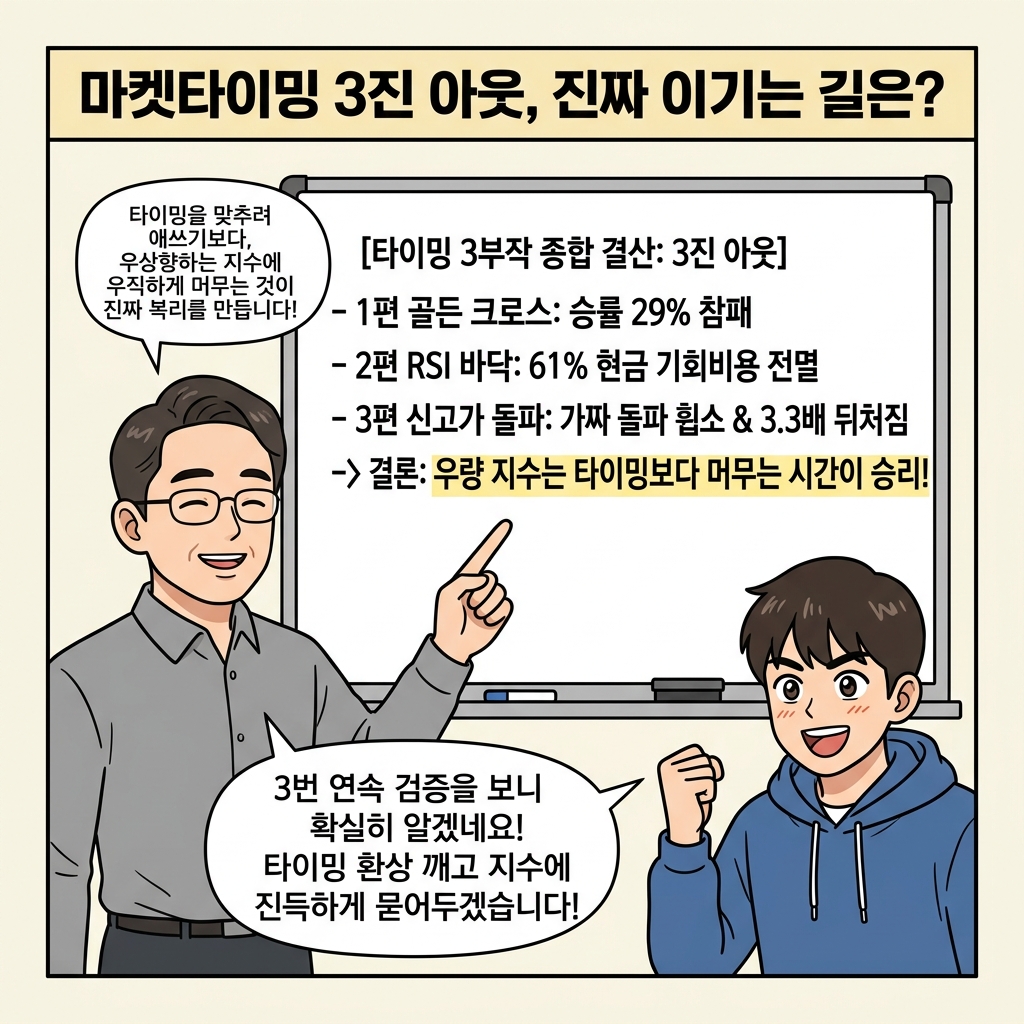
[김과장의 팩트체크 카툰 3] 타이밍 3진 아웃의 교훈과 시장에 머무는 시간의 힘
5️⃣ 독자가 직접 돌려보는 정본 파이썬 백테스트 코드
본 분석의 모든 수치(단순보유 +79.0%, 전략 +23.9%, 완결 25회 거래, 승률 40.0%)는 독자 여러분이 아래 파이썬 코드를 실행하면 오차 없이 100% 동일하게 재현됩니다.
import pandas as pd
import numpy as np

# 1. 코스피 200 일봉 데이터 로드
df = pd.read_csv("data_52w_069500.csv", index_col=0)
df.index = pd.to_datetime(df.index)

# 2. 지표 산출 (52주 최고가 & 20일선)
df['52w_High'] = df['High'].rolling(250).max().shift(1)
df['MA20'] = df['Close'].rolling(20).mean()

# 3. 워밍업 250일 제외 동일 구간 정렬 (2010.04.14 ~ 2024.12.30)
valid_df = df.dropna(subset=['52w_High', 'MA20']).copy()
n_days = len(valid_df)

# 4. 익일 시가 체결 및 왕복 0.20% 거래비용 시뮬레이션
FEE = 0.0020  # 매수 0.1% + 매도 0.1%
cash, shares, in_pos = 1.0, 0.0, False
portfolio_val, pos_history, trades = [1.0] * n_days, [0] * n_days, []
entry_price, entry_date = 0.0, None

for i in range(n_days - 1):
    curr = valid_df.iloc[i]
    next_bar = valid_df.iloc[i+1]

    # 시그널: 종가 기준 돌파 매수 / 이탈 매도
    buy_sig = (not in_pos) and (curr['Close'] > curr['52w_High'])
    sell_sig = in_pos and (curr['Close'] < curr['MA20'])

    if buy_sig:
        in_pos = True
        entry_price = next_bar['Open']
        entry_date = valid_df.index[i+1]
        shares = cash / (entry_price * (1.0 + FEE/2))
        cash = 0.0
    elif sell_sig:
        in_pos = False
        exit_price = next_bar['Open']
        cash = shares * exit_price * (1.0 - FEE/2)
        trades.append({'ret': (exit_price/entry_price * (1.0-FEE/2)/(1.0+FEE/2) - 1)*100})
        shares = 0.0

    pos_history[i+1] = 1 if in_pos else 0
    portfolio_val[i+1] = (shares * next_bar['Close']) if in_pos else cash

bh_ret = (valid_df['Close'].iloc[-1] / valid_df['Close'].iloc[0] - 1) * 100
strat_ret = (portfolio_val[-1] - 1.0) * 100
tdf = pd.DataFrame(trades)

print(f"단순 보유 누적 수익률: +{bh_ret:.1f}%")
print(f"52주 신고가 누적 수익률: +{strat_ret:.1f}%")
print(f"완결 거래: {len(tdf)}회 (승률: {(tdf['ret']>0).mean()*100:.1f}%)")
print(f"시장 노출도: {np.mean(pos_history)*100:.1f}%")
6️⃣ 앞으로의 예고: “그렇다면 진짜 이기는 방법은?”
마켓타이밍 3부작을 통해 우리는 “지수를 예측해서 사고파는 것은 이길 수 없다”는 팩트를 완전히 확인했습니다.
그렇다면 월스트리트의 전설적인 퀀트들은 모멘텀으로 어떻게 시장을 이겼을까요? 그리고 바쁜 직장인 투자자가 실제로 복리를 누릴 수 있는 유일한 길은 무엇일까요?
“마침내 지수를 이기는 진짜 모멘텀의 비밀”
– 지수 하나를 타이밍 재는 가짜 모멘텀이 아니라, 전 종목 중 가장 강한 상위 20% 종목을 주기적으로 갈아타는 ‘종목 횡단 모멘텀(Cross-Sectional Momentum)’ 16년 실측 분석!
– 매달 기계처럼 매수하는 ‘우직한 적립식 + 리밸런싱’이 왜 궁극적으로 시장을 이기는지 건설적이고 실전적인 대안을 공개합니다.
궁금한 보조지표나 검증을 원하는 매매 속설이 있으시다면 언제든 블로그 이웃 추가 후 비밀댓글로 남겨주세요. 코드로 철저히 팩트체크해 드리겠습니다.