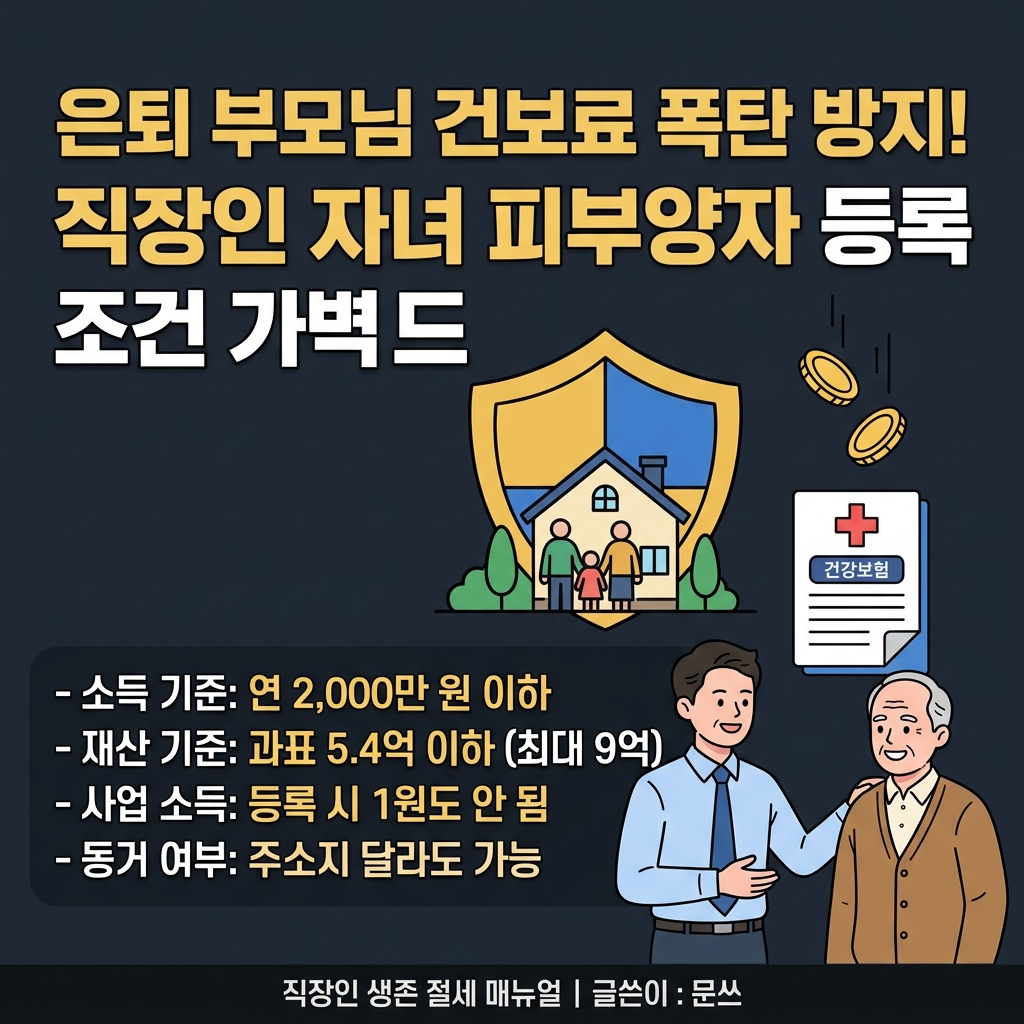
“평생 회사에서 월급을 받으며 급여 명세서에서 원천징수되던 건강보험료만 겪어오신 부모님 세대에게, 정년퇴직 후 마주하는 ‘지역가입자 건강보험료 고지서’는 그야말로 청천벽력과도 같습니다. 지역가입자는 소득뿐만 아니라 가지고 계신 주택(재산), 자동차까지 합산하여 보험료를 매기기 때문에 정기 소득은 없는데 매달 수십만 원의 고지서가 청구되는 불합리한 상황이 발생합니다. 직장인 자녀의 피부양자로 등록하여 부모님의 건보료를 합법적으로 0원으로 만드는 정밀 요건을 총정리해 드립니다.”
부모님을 직장가입자 자녀의 피부양자로 올리기 위해서는 건강보험공단이 정한 소득 요건(연 2,000만 원 이하)과 재산세 과세표준(5.4억 이하 또는 9억 이하), 그리고 부양 요건을 동시에 통과해야 합니다. 단 1원이라도 초과할 경우 자격이 박탈되어 지역가입자로 강제 전환되므로, 사전 세무 진단과 대처 전략이 필수적입니다.
1. 📑 소득 요건 상세 분석: 연금 소득과 사업소득의 함정

피부양자 심사에서 가장 많은 은퇴자가 탈락하는 항목은 소득 요건입니다. 세부 항목별 판정 기준입니다:
공적연금 수령액은 100% 소득으로 반영됩니다. 예를 들어 국민연금을 월 167만 원(연 2,004만 원) 이상 수령하시는 부모님은 다른 소득이 전혀 없더라도 피부양자 등록이 불가합니다. (단, 개인연금저축이나 IRP 연금수령액은 피부양자 소득 산정 시 제외됩니다.)
사업자등록증이 있는 상태에서 사업소득(필요경비를 제외한 소득금액)이 단 1원이라도 발생하면 즉시 탈락합니다. 퇴직 후 소일거리나 임대사업자 등록 시 각별한 주의가 필요합니다.
예적금 이자나 주식 배당금 합산액이 연 1,000만 원을 초과할 경우 전액 종합소득에 합산되어 피부양자 심사에 반영됩니다.
2. 🏠 재산 요건 상세 분석: 시가가 아닌 ‘재산세 과세표준’ 기준
재산 요건은 실제 매매 시세나 공시가격이 아니라 지방세법상 재산세 과세표준(과표)을 기준으로 판단합니다:
| 재산세 과세표준 구간 | 필요 연간 소득 조건 | 피부양자 판정 결과 |
|---|---|---|
| 과표 5.4억 원 이하 | 연 2,000만 원 이하 | ✅ 피부양자 인정 (건보료 0원) |
| 과표 5.4억 초과 ~ 9억 이하 | 연 1,000만 원 이하 | 조건부 인정 (소득 한도가 절반으로 축소) |
| 과표 9억 원 초과 | 소득 무관 | ❌ 무조건 탈락 (지역가입자 전환) |
3. 💡 은퇴 후 건보료 폭탄 방지 실전 다이어트 3대 솔루션

피부양자 요건에서 아쉽게 탈락했더라도 매달 수십만 원의 지역건보료를 대폭 감면받을 수 있는 3가지 실전 구제 제도입니다:
퇴직 후 지역건보료가 직장인 시절 내던 보험료보다 비싸다면, 퇴직 후 최대 3년(36개월) 동안 이전 직장 수준의 보험료로 납부할 수 있습니다. 첫 지역 고지서 수령 후 2개월 이내에 신청해야 합니다.
주택을 부부 공동명의(5:5)로 분산하면 재산세 과표가 각각 절반으로 나누어 계산되므로, 5.4억 원 이하 기준을 맞추기에 단독 명의보다 훨씬 수월합니다.
단기 자문이나 프로젝트로 소득이 일시 발생해 건보료가 올랐다면, 계약 종료 즉시 해촉증명서를 공단에 제출하여 해당 소득을 산정에서 제외시키고 건보료를 감면받습니다.
❓ 자주 묻는 질문 (FAQ)
네, 가능합니다. 주민등록이 분리되어 있어도 자녀 기준 가족관계증명서(상세)를 발급받아 국민건강보험공단 홈페이지나 모바일 앱(The건강보험)에서 간편하게 신청할 수 있습니다.
피부양자 자격은 개인별로 심사됩니다. 만약 아버지는 소득 요건을 초과하고 어머니는 충족하신다면, 아버지만 지역가입자로 분리되어 보험료가 부과되고 어머니는 자녀 밑으로 피부양자 등록이 가능합니다.
네, 직장가입자인 본인 밑으로 배우자의 직계존속(시부모님 또는 장인·장모님)도 동일한 소득·재산 요건을 충족하면 피부양자로 등록할 수 있습니다.