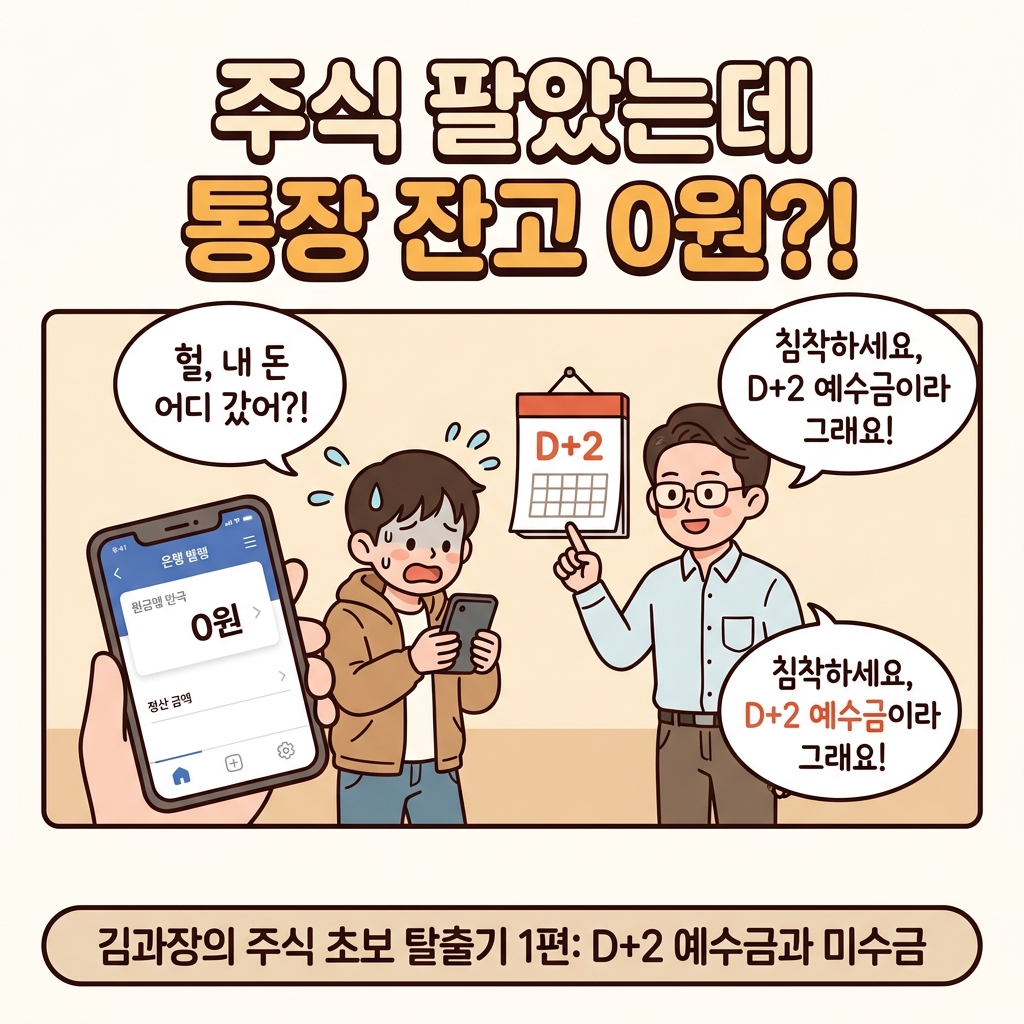
※ 이해를 돕기 위해 제작한 참고용 인포그래픽입니다.
안녕하세요, 경제박사 김과장입니다. 증권사 앱 깔고, 계좌 만들고, 돈도 넣었습니다. 첫 종목도 하나 샀어요. 여기까지는 다들 잘 오시는데요.
문제는 그다음입니다. “주식 팔았는데 그 돈이 왜 출금이 안 되지?”, “예수금 옆에 D+1, D+2는 뭐고 숫자가 왜 다 다르지?”, “100만 원 넣었는데 250만 원어치가 매수되네? 개이득인가?” … 이 지점에서 초보 대부분이 멘붕이 옵니다.
그리고 이 구조를 모르고 넘어가면 언젠가 “미수금”과 “반대매매”라는 두 단어를 계좌로 직접 배우게 됩니다. 이건 수익률 문제가 아니라 계좌가 강제로 청산당하는 문제라, 첫 주부터 반드시 알고 가야 합니다.
오늘은 예수금 → D+2 결제 제도 → 증거금 → 미수금 → 반대매매로 이어지는 이 사슬을, 주식을 처음 하는 분 기준으로 하나씩 풀어드리겠습니다. 이 글 하나면 “출금이 왜 안 되는지”부터 “미수·반대매매를 100% 피하는 설정”까지 정리됩니다.
⏱️ 1초 요약 — 용어 5개만 잡고 가세요
| 용어 | 한 줄 정의 | 초보가 기억할 점 |
|---|---|---|
| 예수금 | 계좌에 들어있는 현금 | 화면에 보이는 예수금 ≠ 지금 뺄 수 있는 돈 |
| D+2 예수금 (출금가능금액) |
2영업일 뒤 실제로 정산돼 인출 가능한 현금 | 출금·”진짜 내 현금”은 이 숫자로 판단 |
| D+2 결제 | 매매 체결일(D)로부터 2영업일 뒤 돈·주식이 최종 정산 | 주말·공휴일은 날짜에서 제외 |
| 증거금 / 증거금률 | 매수 시 즉시 필요한 계약금 비율(종목별 20~100%) | 40% 종목이면 100만 원으로 250만 원어치 매수 가능 = 위험 |
| 미수금 → 반대매매 | D+2까지 못 채운 잔금 = 미수금 / 안 갚으면 증권사가 강제 매도 | 증거금률 100% 설정으로 원천 차단 가능 |
💰 1. 예수금부터 정리 — 왜 숫자가 3개(예수금 / D+1 / D+2)일까?
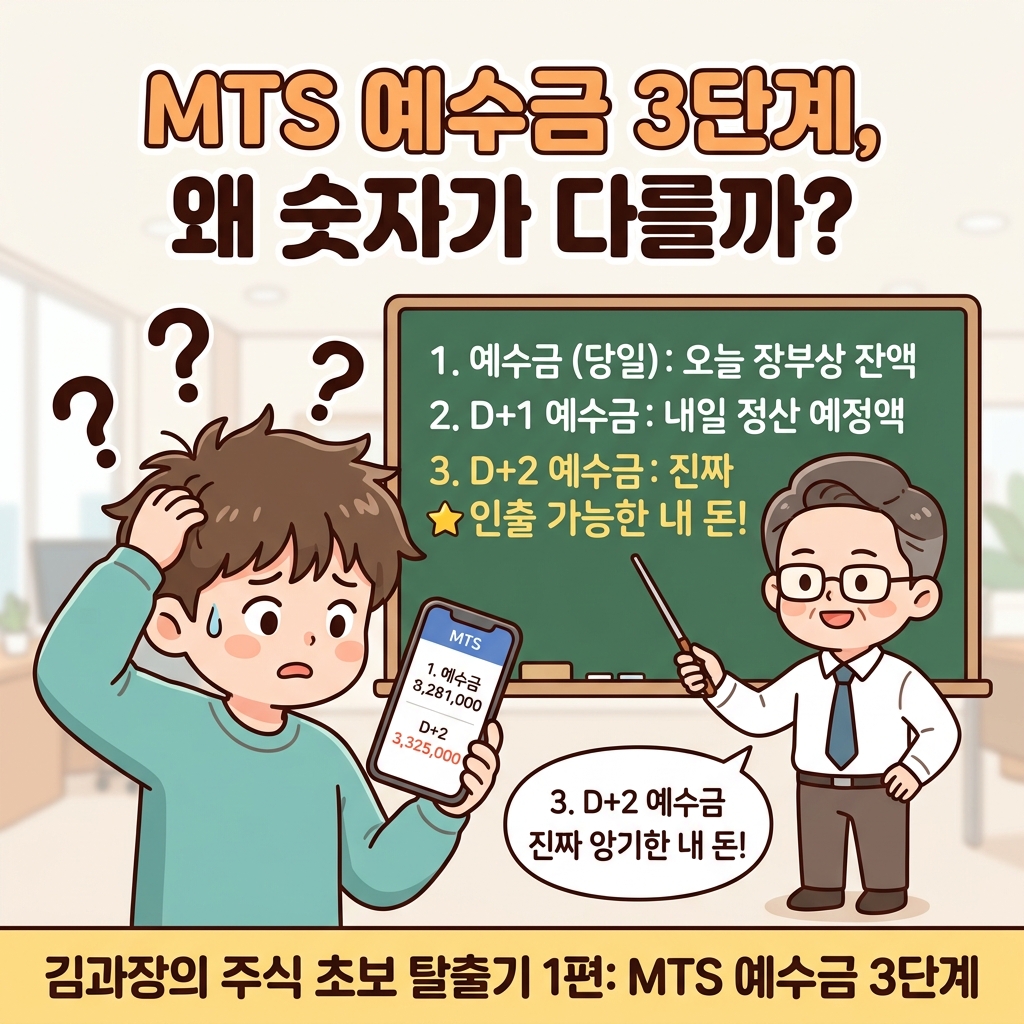
예수금은 쉽게 말해 “계좌에 들어있는 현금”입니다. 주식이 아니라 아직 안 쓴 돈이죠. 그런데 MTS(증권사 앱)를 보면 예수금이 하나가 아니라 보통 이렇게 세 줄로 나옵니다.
📱 MTS 예수금 3줄, 이렇게 읽으세요
- 예수금(당일): 오늘 시점의 장부상 현금. 아직 결제가 안 끝난 돈이 섞여 있음.
- D+1 예수금: 1영업일 뒤 정산 예정 금액.
- D+2 예수금 (= 출금가능금액): 2영업일 뒤 최종 정산돼서 실제로 은행으로 뺄 수 있는 현금. “지금 내가 진짜 쓸 수 있는 돈”은 항상 이 숫자로 봐야 합니다.
초보 때 저도 여기서 한참 헤맸습니다. 매수 버튼을 누르면 예수금(당일)은 바로 줄어드는데 D+2 예수금은 그대로거나 마이너스로 뜨기도 하고, 매도하면 반대로 D+2 예수금만 늘어나서 “돈이 있는 거야 없는 거야?” 싶었거든요. 정답은 “D+2 예수금 = 내 확정 현금, 나머지는 정산 중인 임시 숫자”입니다.
※ 이해를 돕기 위해 제작한 참고용 인포그래픽입니다.
📅 2. 왜 하필 “2일”일까? — 한국 주식 D+2 결제 제도
주식은 편의점 결제처럼 즉시 끝나지 않습니다. 체결(사고팔기로 계약이 맺어지는 순간)과 결제(실제로 돈과 주식이 오가는 순간)가 분리돼 있어요. 우리나라 주식(코스피·코스닥)은 체결일 포함 3일째, 즉 체결일로부터 2영업일 뒤에 결제가 끝납니다. 이걸 D+2 결제라고 부릅니다.
핵심은 “영업일” — 주말·공휴일은 카운트에서 빠집니다
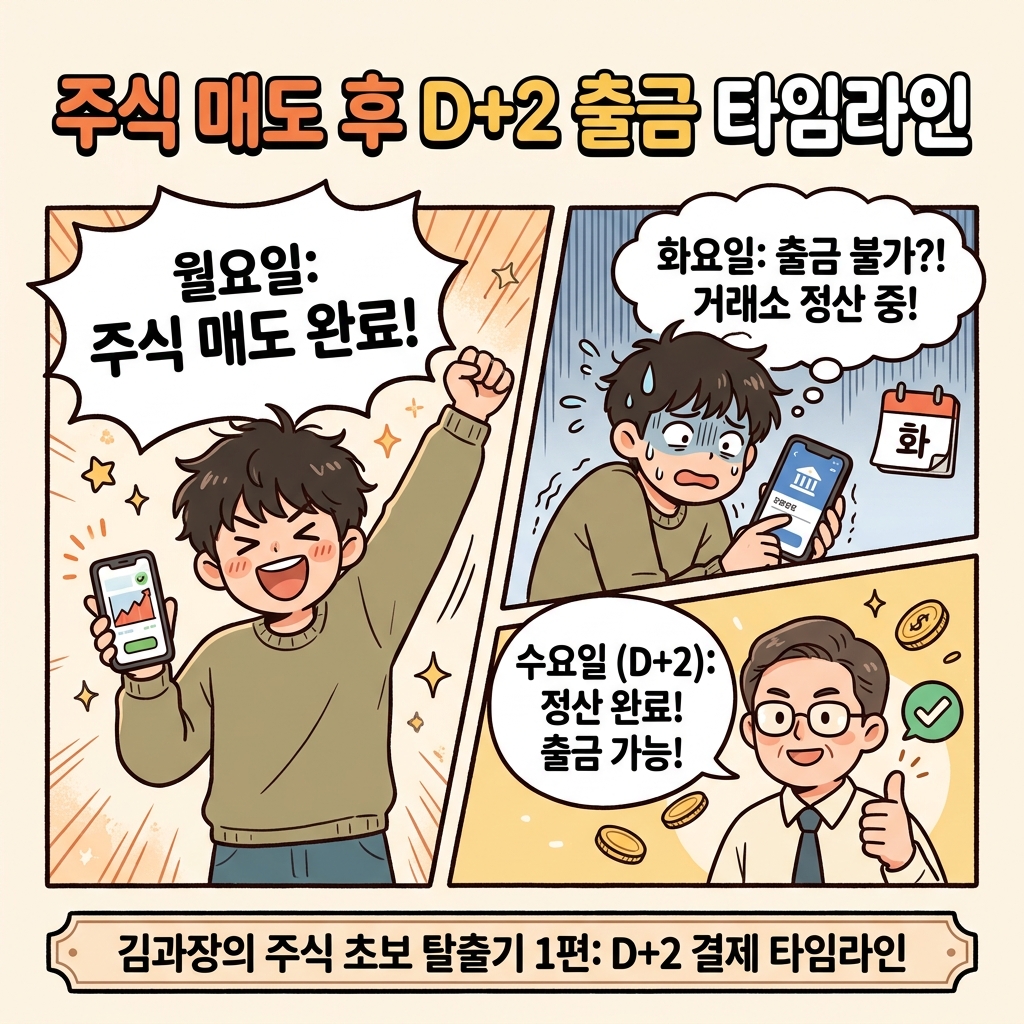
D+2의 “2”는 달력 이틀이 아니라 주식시장이 열리는 날(영업일) 기준 이틀입니다. 그래서 요일에 따라 실제 날짜는 이렇게 달라집니다.
| 매도(체결)일 | D+1 | D+2 (출금 가능일) |
|---|---|---|
| 월요일 | 화요일 | 수요일 |
| 목요일 | 금요일 | 다음 주 월요일 (주말 제외) |
| 금요일 | 다음 주 월요일 | 다음 주 화요일 |
| 공휴일 낀 주 수요일 | 목요일(휴장이면 밀림) | 휴장일 수만큼 더 밀림 |
연휴 전에 주식을 팔면 현금화가 생각보다 훨씬 늦어지는 이유가 이겁니다. 급하게 쓸 돈은 최소 3영업일 여유를 두고 매도하세요.
🏦 3. “주식 팔았는데 출금이 안 돼요” — 이게 정상입니다
매도 체결이 됐는데 은행 계좌로 출금이 안 된다고 당황하시는 분이 정말 많은데요. 고장이 아니라 제도상 정상입니다. 매도 대금은 D+2에 예수금으로 확정되고, 그때부터 은행 이체가 됩니다.
💡 헷갈리는 포인트 정리
- 출금(은행 이체): D+2부터 가능. (D+2 예수금 = 출금가능금액)
- 재매수(그 돈으로 다른 주식 사기): 매도 당일에도 대부분 가능합니다. 매수 결제도 똑같이 D+2라서 정산 시점이 서로 맞물리기 때문이에요. 그래서 “팔고 바로 다른 종목 매수”는 되는데 “팔고 바로 출금”은 안 되는 겁니다.
- 증권계좌 → 연계 은행계좌 이체도 매도대금은 D+2 정산분부터 적용됩니다.
※ 이해를 돕기 위해 제작한 참고용 인포그래픽입니다.
🧾 4. 증거금·증거금률 — 100만 원으로 250만 원어치가 사지는 이유
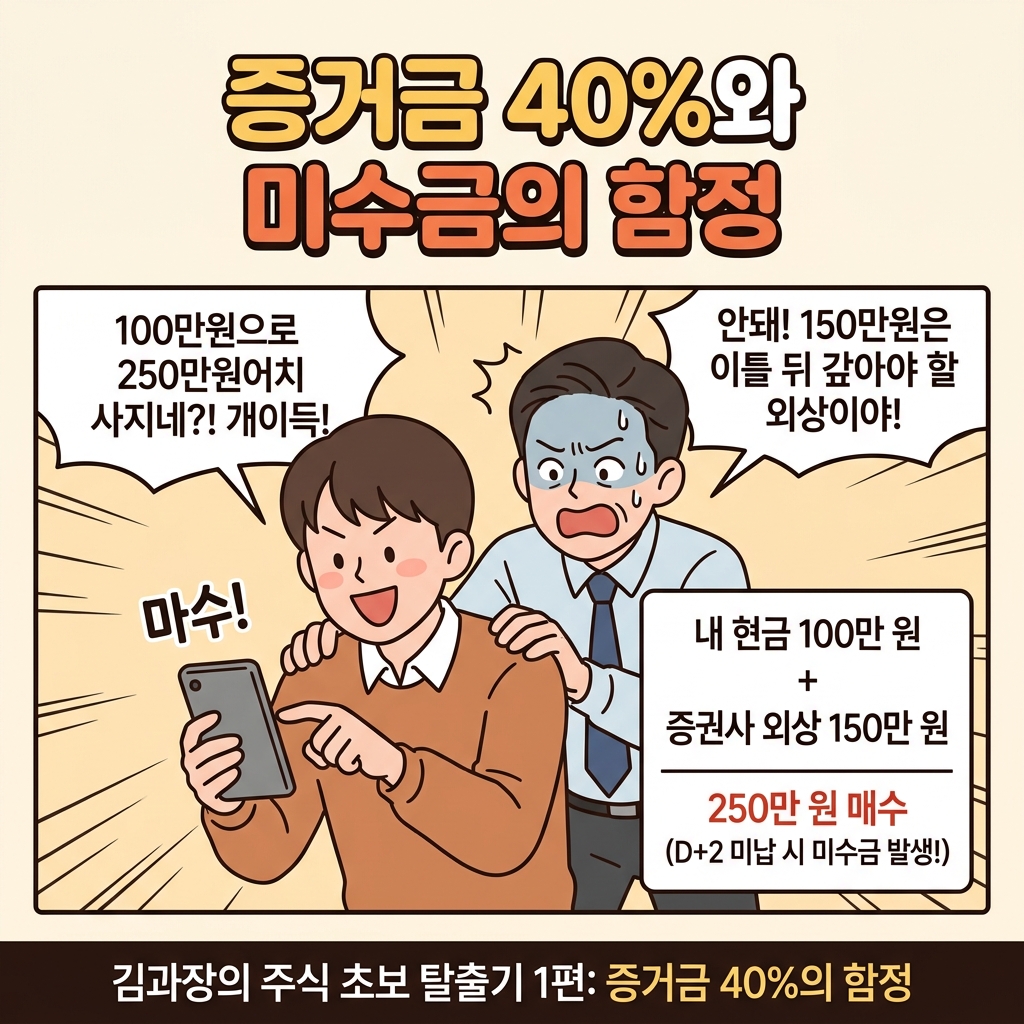
매수도 결제가 D+2입니다. 그래서 증권사는 매수 버튼을 누르는 순간 전체 금액이 아니라 일부(계약금)만 잡아둡니다. 이 계약금이 증거금, 그 비율이 증거금률이에요.
증거금률은 종목마다, 증권사마다 다릅니다. 우량 대형주는 낮고(예: 20~40%), 변동성이 크거나 관리종목·신규 상장주는 높습니다(최대 100%). 예를 들어 증거금률 40% 종목이라면:
| 항목 | 금액 | 설명 |
|---|---|---|
| 내 예수금 | 100만 원 | 실제 가진 현금 |
| 매수 가능 금액 | 최대 250만 원 | 100만 원 ÷ 40% = 250만 원 (증거금으로 100만 원 전부 사용 시) |
| D+2에 추가로 필요한 잔금 | 150만 원 | 이 돈을 못 채우면 그게 미수금 |
화면에 “매수가능 250만 원”이라고 떠서 250만 원어치를 다 사버리면, 실제로는 없는 150만 원을 빌려서 산 것이 됩니다. “돈 복사”가 아니라 “2일 뒤 갚아야 하는 외상”이에요.
※ 이해를 돕기 위해 제작한 참고용 인포그래픽입니다.
🚨 5. 미수금의 공포 — 반대매매는 이렇게 진행됩니다
미수금은 D+2 결제일까지 채워 넣지 못한 매수 잔금입니다. 이걸 다음 순서로 처리당하게 됩니다.
⚠️ 미수 → 반대매매 진행 순서
- D (매수일): 증거금만 내고 매수 체결. 잔금은 아직 안 냄.
- D+2 (결제일): 이날까지 부족분(잔금)을 현금으로 입금해야 함. 미입금 시 그 금액이 미수금으로 확정.
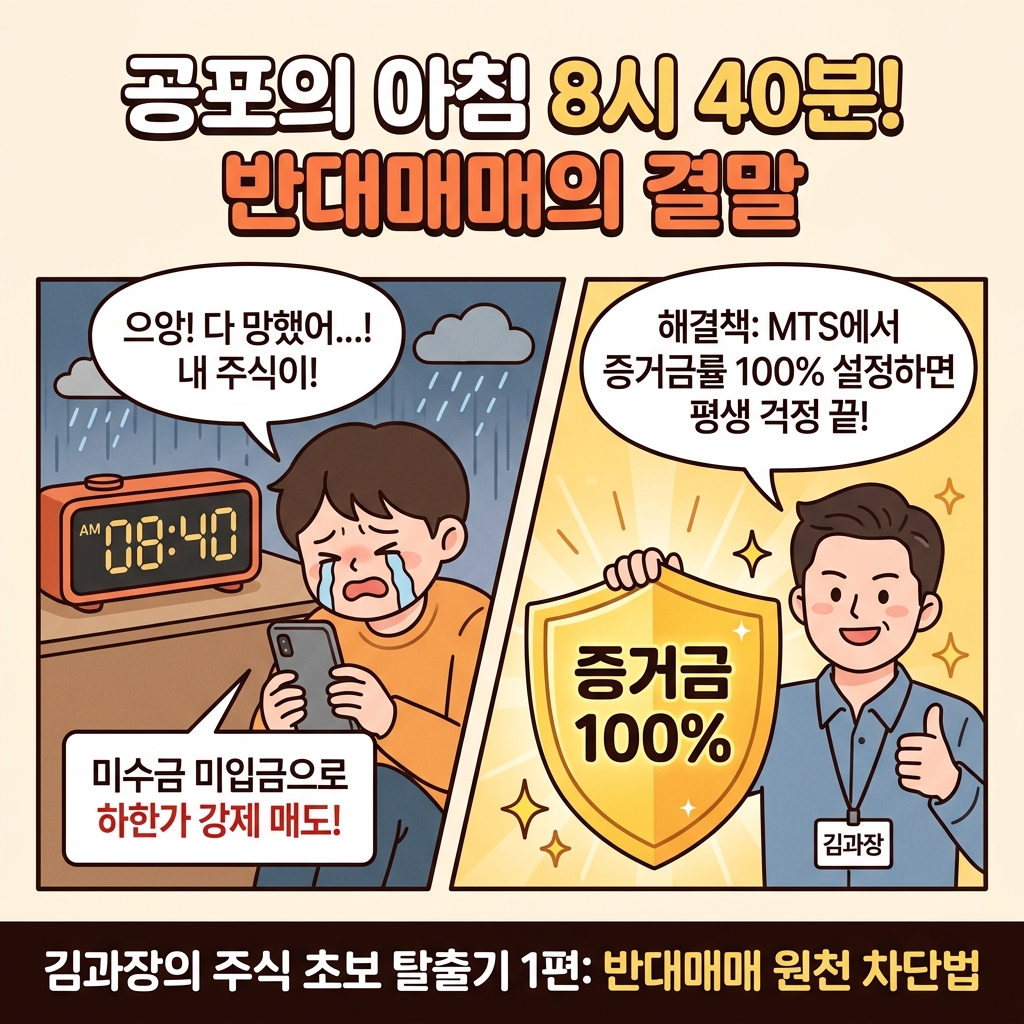
- D+2 다음 거래일 오전 동시호가: 증권사가 내 보유 주식을 강제로 팔아(반대매매) 미수금을 회수. 확실한 체결을 위해 하한가로 주문을 내는 경우가 많아, 전일 종가보다 크게 낮은 가격에 팔릴 수 있음. 손실은 고스란히 내 몫.
- 추가 페널티: 미수 발생 시 미수동결계좌로 지정돼 일정 기간(통상 30일) 증거금 100% 종목만 매매 가능. 미수금 연체이자도 부과.
가정 시나리오 — 왜 “빚투”가 무서운가
예수금 100만 원으로 증거금률 40% 종목을 250만 원어치 매수했다고 가정해 봅시다. D+2까지 150만 원을 못 넣으면 미수금 150만 원이 확정되고, 다음 거래일 아침 동시호가에 250만 원어치가 하한가 주문으로 강제 매도됩니다. 만약 그 사이 주가가 10% 빠졌고 반대매매까지 불리하게 체결되면, 원금 100만 원 중 상당 부분이 하루아침에 사라지고 계좌는 30일 동결됩니다. 수익률 -10%가 아니라 원금이 반토막 나는 구조예요.
※ 이해를 돕기 위해 제작한 참고용 인포그래픽입니다.
🙋 김과장이 초보 때 한 실수
저도 처음엔 “매수가능금액”에 찍힌 숫자를 내 돈인 줄 알았습니다. 예수금보다 큰 금액이 뜨길래 “증권사가 이만큼 살 수 있다는데?” 하고 꽉 채워 매수한 적이 있어요. 다행히 다음 날 D+2 예수금이 마이너스로 뜬 걸 보고 부랴부랴 현금을 이체해서 미수는 면했지만, 등에 식은땀이 났습니다. 그날 이후로 제일 먼저 한 건 증거금률 100% 설정이었습니다.
🛡️ 6. 초보가 미수·반대매매를 100% 피하는 3가지 습관
- ① MTS에서 “증거금률 100%” 로 설정하기. 증권사 앱의 계좌 설정 / 매매 설정 메뉴에 “증거금 100%”, “미수 사용 안 함”, “현금 100% 매수” 같은 항목이 있습니다. 켜두면 예수금 범위 안에서만 매수되므로 미수가 구조적으로 불가능해집니다. 초보에겐 사실상 필수 설정입니다.
- ② 매수 전에 “매수가능금액”이 아니라 “D+2 예수금”을 본다. 주문 화면의 큰 숫자에 현혹되지 말고, 내 확정 현금(D+2 예수금) 이내로만 주문하세요.
- ③ 출금 계획은 “3영업일 뒤”로 잡는다. 오늘 판 돈은 오늘 못 뺍니다. 카드값·월세처럼 날짜가 정해진 돈은 여유를 두고 미리 매도하세요.
이 3가지만 지키면 “미수”, “반대매매”, “미수동결계좌”라는 단어는 평생 남 얘기로 둘 수 있습니다. 신용융자·미수 같은 레버리지는 시장을 충분히 겪은 뒤에 고민해도 늦지 않습니다.
💬 7. 자주 묻는 질문 (FAQ)
📌 요약 및 마무리
오늘 내용을 한 줄씩 정리하면 이렇습니다.
- 예수금은 3줄로 보이고, 진짜 내 현금은 D+2 예수금(출금가능금액)이다.
- 한국 주식은 D+2 결제 — 주말·공휴일은 제외한 2영업일.
- “팔았는데 출금이 안 된다”는 고장이 아니라 정상. D+2부터 인출 가능.
- 예수금보다 큰 매수가능금액은 외상(증거금 매수)이다. 다 쓰면 미수금.
- 미수를 안 갚으면 반대매매 + 30일 계좌 동결. 증거금률 100% 설정으로 원천 차단하자.
다음 편에서는 “호가창 보는 법 & 시장가·지정가 차이”를 다룹니다. 주문 넣은 가격에 왜 안 사지는지, 시장가로 사면 왜 손해를 보는지 정리할게요. 이웃 추가해 두시면 2편이 올라올 때 놓치지 않으실 수 있습니다. 궁금한 점은 비밀 댓글로 남겨 주세요. 🙂
📚 【김과장의 주식 초보 탈출기】 함께 읽으면 좋은 글
- [2편] 호가창 보는 법 & 시장가·지정가 차이 — 주문 넣은 가격에 안 사지는 이유 (발행 후 링크 연결)
- [3편] 재무제표 딱 3개만 — 매출·영업이익·부채비율로 깡통주 피하기 (발행 후 링크 연결)
- [5편] 보조지표 싹 지우고 이동평균선(5·20·60일선)만 남기는 이유 (발행 후 링크 연결)