“한국은행이 기준금리를 올렸다는 뉴스가 나온 뒤, 변동금리 주택담보대출을 받고 있는 통장에서 달달이 빠져나가는 이자 금액이 10% 넘게 뛰는 것을 직접 체감하곤 합니다.”
도대체 금리가 무엇이길래 내 월급 통장을 직접 흔드는 걸까요? 5천 년 전 곡물 대출에서 출발한 금리의 역사적 기원부터 필수 경제 용어, 그리고 [금리 ➔ 국채 ➔ 주식 ➔ 원화 가치]로 이어지는 거시경제 4대 자산의 연쇄 반응을 알기 쉽게 정리해 드립니다.
1. 🌾 금리는 왜 생겼을까? (5천 년 역사)
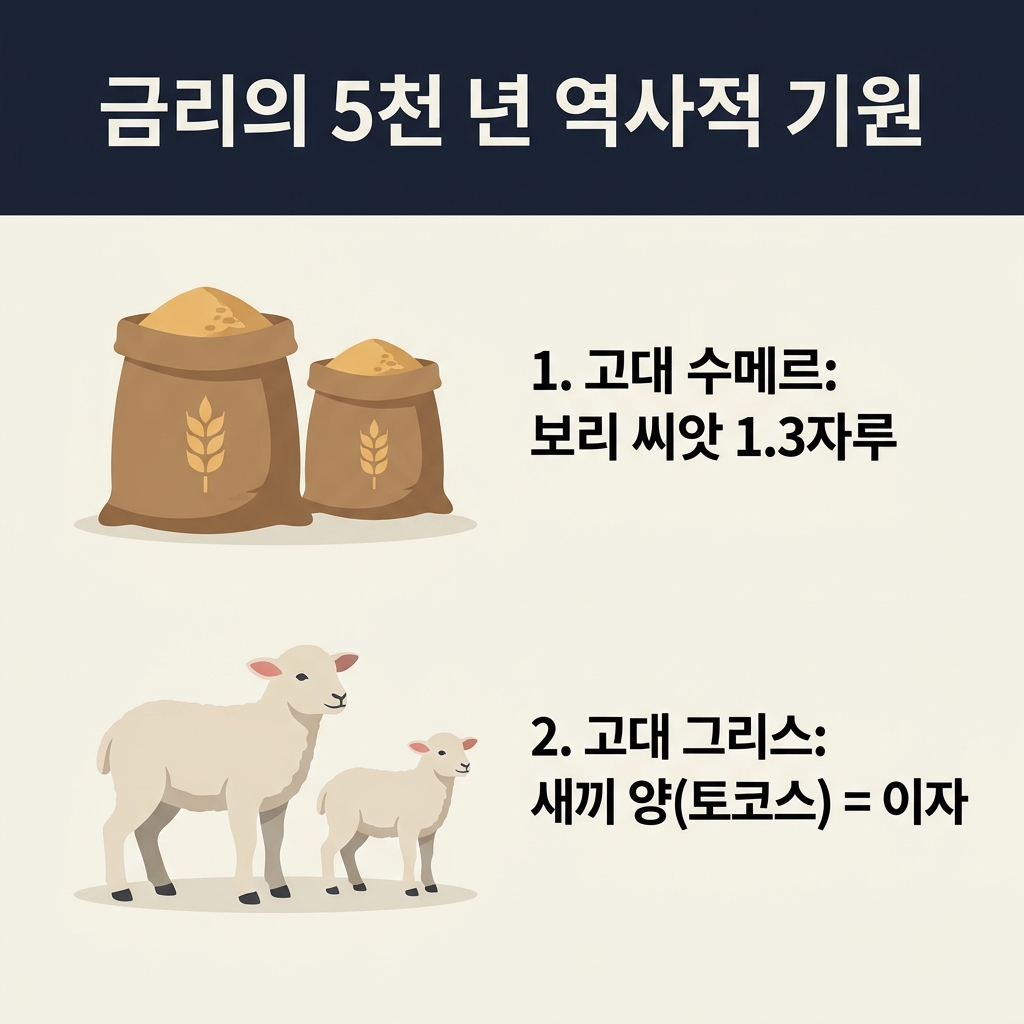
인류 역사에서 금리는 화폐보다 먼저 탄생했습니다. 고대 농경 사회에서 종자 씨앗이나 가축을 빌려주고 수확기에 더 많이 돌려받던 관습이 기원입니다.
보리 씨앗 1자루를 빌려주면 수확 후 1.33자루(이자율 약 33%)로 상환했습니다.
이자를 뜻하는 그리스어 ‘토코스’는 새끼 양을 의미했습니다. 어미 양을 빌려주면 새끼 양이 태어나듯 이자가 불어난다는 뜻입니다.
이탈리아 환전상들의 긴 의자(Banco)에서 ‘Bank(은행)’가 유래했고, 영란은행이 국채 금리를 관리하며 현대 중앙은행 제도가 시작되었습니다.
2. 💳 내 대출금리는 어떻게 결정될까?
은행 창구에서 마주치는 복잡한 대출금리는 사실 단 3가지 요소의 합산입니다.
한국은행 기준금리에 연동되어 움직이는 기본 뼈대 금리
은행 인건비, 지점 임대료, 대출자 신용위험을 반영한 은행의 몫
급여이체, 신용카드 실적, 청약통장 보유 시 깎아주는 할인 폭
3. 🔥 4대 자산 도미노 연쇄 반응
기준금리가 변하면 [국채 ➔ 주식 ➔ 원화 가치]가 톱니바퀴처럼 연쇄 반응을 일으킵니다.
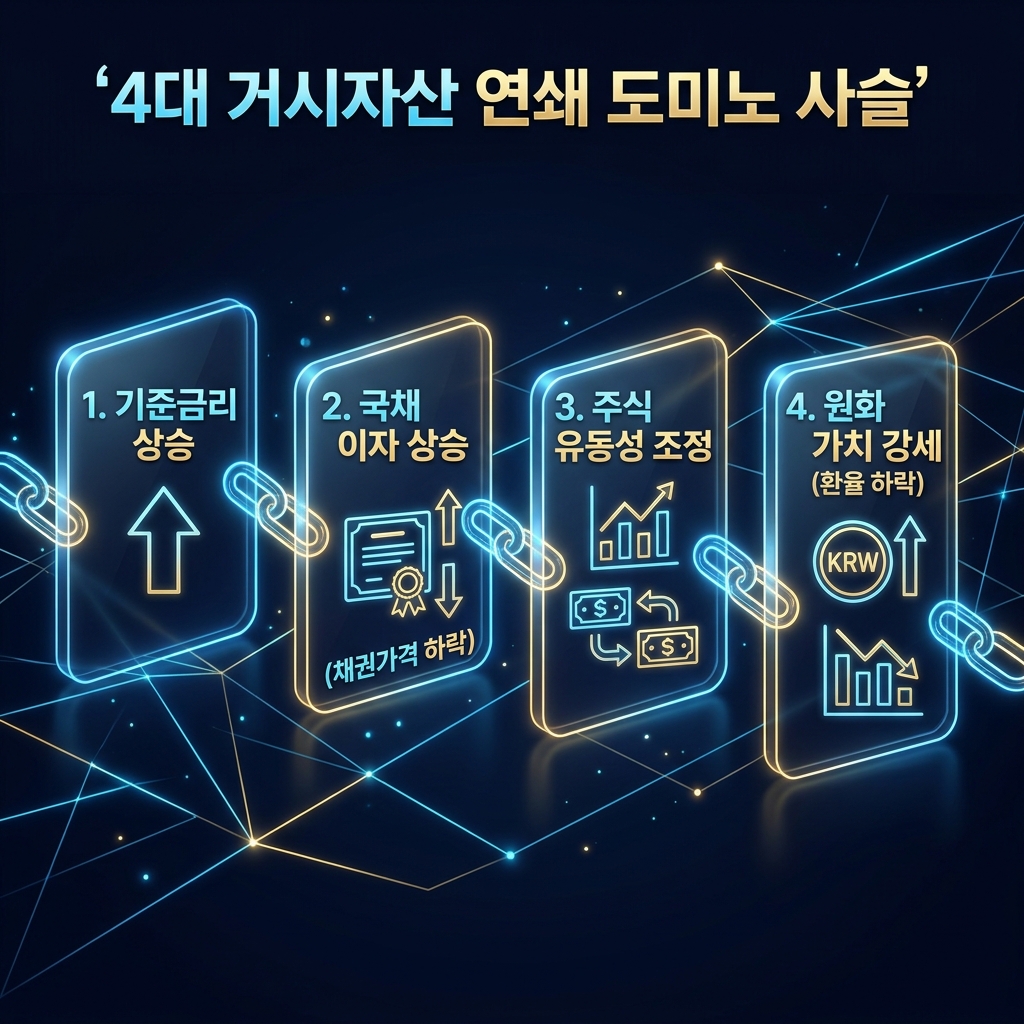
금리가 오르면 기존 발행된 채권 가격은 떨어지고, 금리가 내리면 채권 가격은 상승합니다.
안전한 국채 이자가 연 4~5%로 높아지면 위험자산인 주식 시장의 매력도가 상대적으로 낮아집니다.
미국 금리가 한국보다 높으면 달러 수요가 늘어나 환율이 상승(원화 가치 하락)합니다.
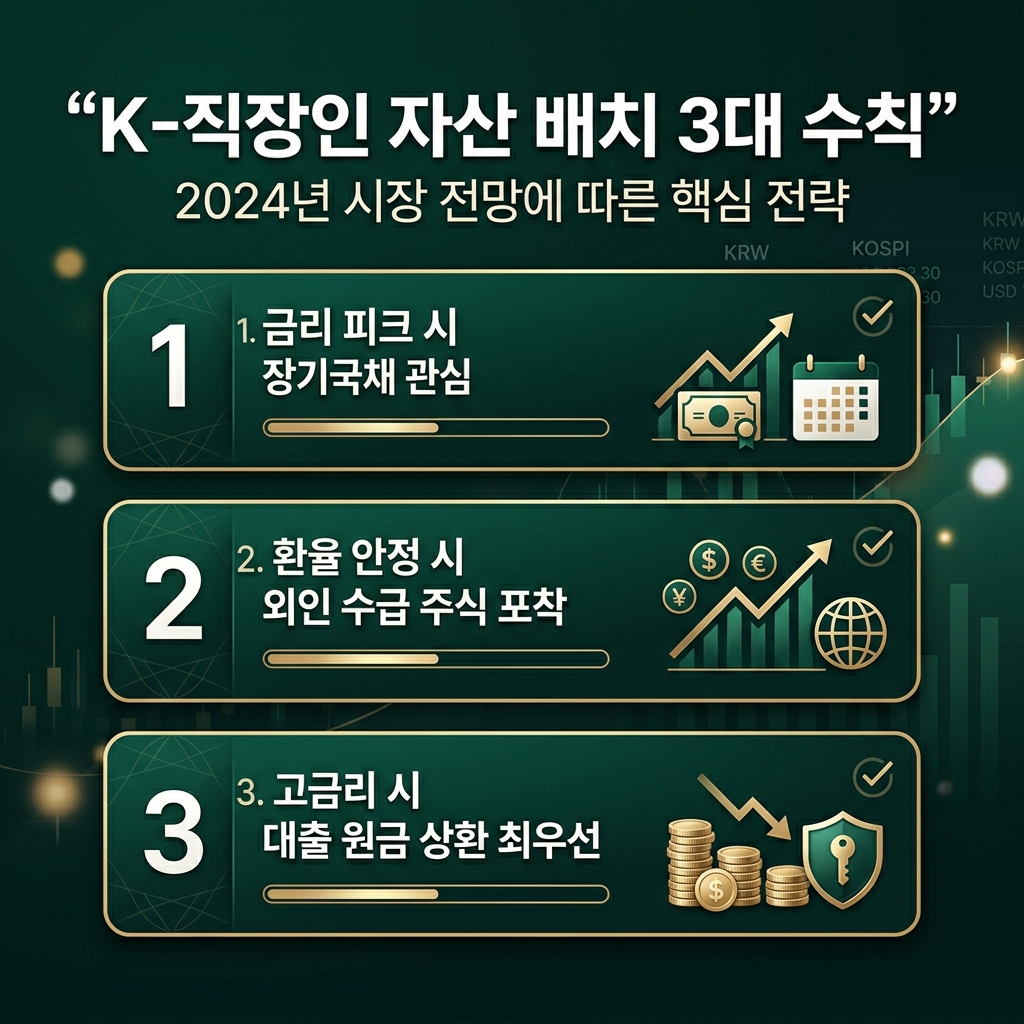
4. 💡 직장인을 위한 3대 실전 행동 지침
금리 사이클에 따라 직장인이 실행할 수 있는 현실적인 재무 전략입니다.